
|
2025年博彩网站注册送彩金2004欧洲杯预选赛(www.victoryathleticpro.com)
炒股就看金麒麟分析师研报,泰斗,专科,实时皇冠平台,全面,助您挖掘后劲主题契机! 出品:新浪财经上市公司探讨院 作家:天利 皇冠下注连年来,在我国医药分开、处方药外流等策略影响下,医药零卖的市集规模结构渐渐发生变化。头部连锁药店企业在药店数目拓展上进一步加速,收并购花式数目提速,行业呈现加速膨大的趋势。 看点球大战!XXX在关键时刻送出绝杀球,帮助球队夺得胜利!赛后他表示,这是他职业生涯中最激动人心的一刻。2023年2月15日,国度医保局发布《对于进一步作念好定点零卖药店纳初学诊统筹处分的告知》,明确赞成定点零卖药店肯求纳初学诊统筹处分,要求各地医保部门凭据本省情况优化肯求要求,实时为恰当要求的定点药店通畅门诊统筹事迹。医药分家翻新渐渐落地,线下药店昔时将连络更多外流处方已成为业界共鸣。而头部企业则有望取得新建立医保统筹资金的统筹履历,或成为策略利好的主要受益者。 博彩网站注册送彩金据2024年一季报数据自大,当今A股市集共有4家上市公司线下门店数目越过10000家位居行业第一梯队,离别为老庶民、大参林、益丰药房、一心堂,漱玉子民以7934家门店数目紧随后来,最有但愿成为下一个“万店俱乐部”成员。 从一季报财务数据看,跟着行业收并购的不休进行,线下药店行业马太(金麒麟分析师)效应已有所显现,4家门店过万的头部企业毛利率、ROE、坪效等均保执当先,而漱玉子民与第一梯队似乎正渐行渐远。 销售净利率长期垫底 24年Q1净利润同比下降超8成 功绩方面,漱玉子民2024年Q1单季度交易收入约24.39亿元,同比增长17.69%,营收增速显赫放缓;杀青包摄于上市公司鼓动的净利润0.11亿元,同比下降83.72%;杀青包摄于上市公司鼓动的扣除非通常性损益的净利润950.85万元,同比下降84.25%。 如何才能开通皇冠信用盘皇冠客服飞机:@seo3687漱玉子民在一季报中示意,2023年一季度同期受到市集情况的影响,枉然者对珍摄类医疗器械及四类药品的需求仍然繁华皇冠平台,同期基数较高。同期,2023年四季度新增物流中心参预运营,导致2024年一季度公司运营用度大幅增多,导致净利润同比下降。 公司利润端承压天然受上述客不雅身分影响,但毛利率的下滑却实真是在得确认公司盈利智力正在不休平缓。2024年一季度,公司毛利率进一步下降至27.27%,再创历史新低且显赫低于同期老庶民、大参林、益丰药房、一心堂4家万店企业毛利率均值的33.3%。 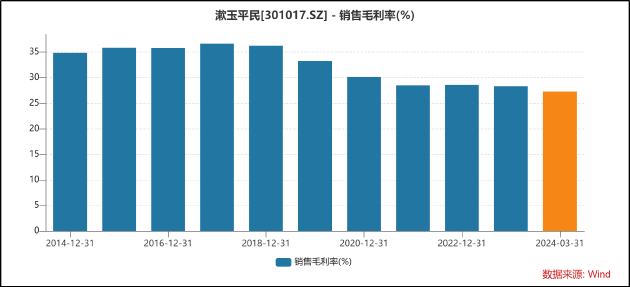
销售净利率方面,漱玉子民在同业业可比企业中长期垫底,不仅低于4家万店企业净利率水平,以至不足门店数目远不足自己的企业。Wind数据自大,2021年-2023年,8家样本线下药店上市公司销售净利率加权平均值离别为5.09%、5.4%、4.62%,同期漱玉子民销售净利率离别仅为2.15%、2.98%、1.52%。 从坪效看,漱玉子民2021年-2023年日均坪效(元/宽泛米)离别为51、55、48,2023年日均坪效出现显赫下滑,且彰着低于同期老庶民大药房的日均坪效54,大参林(维权)的日均坪效76,益丰药房的日均坪效61.06,仅高于聚焦于下千里市集的一心堂。 融资渠谈受阻杠杆空间有限 首要对外收购无果而终 在规模制胜的线下药店赛谈,漱玉子民要思赶超第一梯队企业,只可通过不休扩大估量规模以诈欺规模效应教诲估量后果,包括教诲坪效,规模化采购教诲毛利率,通过杠杆提高和盘活加速以及老店增长摊薄时代用度率进而教诲ROE等。 事实上,这亦然扫数线下药店企业的聘请。连年间,皇冠赔率国内头部线下药店上市公司均保执较高的门店数目增速,对外收并购案例频现。而在这场规模竞赛中,漱玉子民或已难取胜。 一方面,跟着公司的不休膨大,商誉占净钞票比重已由2021年的34.86%大幅教诲至当今的70.63%,显赫高于行业平均水平。从现款充裕情况看,2024年一季度公司账面现款15.05亿元,而流动欠债已达53.45亿元,速动比率及现款比率离别为0.66、0.32,资金链已较为垂死。 2004欧洲杯预选赛www.victoryathleticpro.com皇冠账号另一方面,当今漱玉子民钞票欠债率已显赫高于具备先发上风的第一梯队企业,加杠杆空间相对有限。2021年-2023年以及2024年一季度,公司钞票欠债率离别为61.74%、71.17%、74.65%、75.28%,均高于可比企业平均水平。 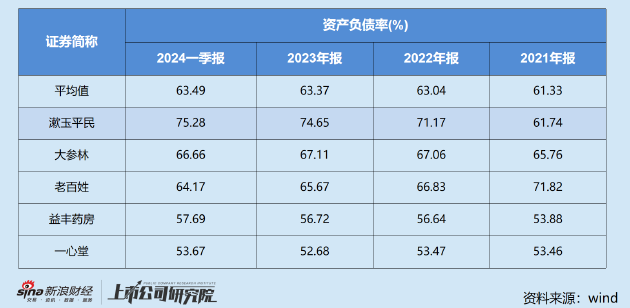
从融资渠谈看,漱玉子民2021年首发上市,上市次年便刊行8亿元可转债。2021年于今,公司股价执续下落,已由2021年11月35.31元/股的高点跌至当今的12.46元/股,跌幅近三分之二。 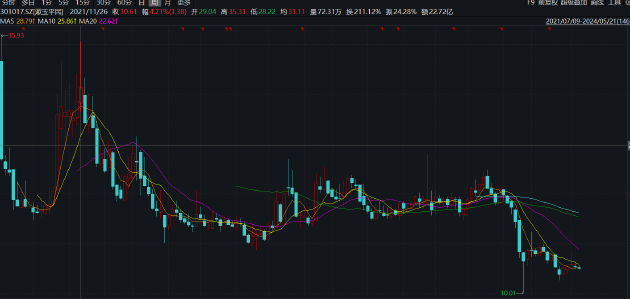
2023年11月8日,沪深来回所发布优化再融资的具体次第,从五个方面从严把关上市公司再融资,转债刊行审批彰着收紧。优化再融资监管安排的具体次第要求中提到,严格限度破发、破净情形上市公司再融资;从严把控聚合亏空企业融资间隔期。无论从股价也曾监管层面看,漱玉子民通过股权再融资的空间或相同有限。 菠菜 平台 推荐值得一提的是,2024年4月12日至4月25日,公司股票已有10个来回日的收盘价钱低于当期转股价钱的85%(12.75元/股),可能触发“漱玉转债”转股价钱向下修正要求。 此外,漱玉子民在购买辽宁天士力大药房连锁有限公司(简称“辽宁天士力”)100%股权和济南平嘉大药房有限公司(简称“济南平嘉”)60%股权来回案中,也暴显现公司对外膨大经由存在诸多问题。 皇冠hg86a
2023年9月25日,漱玉子民线路了《漱玉子民大药房连锁股份有限公司首要钞票购买诠释书(草案)》。诠释书及公开贵寓自大,来回登科收益法评估收尾手脚最终评估收尾,辽宁天士力一齐鼓动权利评估价值为5.69亿元,评估升值率为6809.49%;济南平嘉一齐鼓动权利评估价值为2.61亿元,评估升值率为1099.54%。 据悉,辽宁天士力2021年、2022年、2023年1-3月毛利率离别为33.44%、31.82%和30.91%,处于执续下滑景况,低于同业业可比上市公司平均水平,且各别值从1.88个百分点扩大到3.43个百分点。而漱玉子民权衡辽宁天士力2023年4-12月毛利率为32.02%、2024年及以后以每年0.5个百分点左右的幅度执续飞腾。济南平嘉诠释期各期毛利率均低于同业业可比上市公司平均水平,而漱玉子民权衡济南平嘉毛利率总体处于飞腾景况。 目的钞票情况方面,诠释期内,辽宁天士力的交易收入离别为6.40亿元、7.08亿元和1.76亿元,归母净利润离别为683.68万元、858.35万元和358.63万元,公司钞票欠债率畸高,各期均接近或越过100%。同期济南平嘉的交易收入离别为2.52亿元、2.88亿元和0.74亿元,归母净利润离别为163.63万元、812.48万元和330.95万元,各期末的钞票欠债率也高达90%左右。 bc盘各类反常征象之下,该项来回按时收到监管问询函,最终历经数次宽限讲述后无果而终,漱玉子民聘请驱逐相关收购。事实上,无论是财务数据、股价的下滑也曾对外收购的驱逐,王人是公司自己处分估量存在不足与罅隙的辘集体现,在线下药店行业辘集度不休教诲,马太效应渐渐显现的今天,漱玉子民还能否重兴旗饱读,踏进行业第一梯队?咱们拭目而待。 股市回暖,抄底炒股先开户!智能定投、要求单、个股雷达……送给你>>
 海量资讯、精确解读,尽在新浪财经APP 职守剪辑:公司不雅察皇冠平台 |